2016中国入境旅游发展年度报告 市场新趋势与政策建议
摘要:2016年,中国入境旅游市场呈现稳步复苏态势,客源结构持续优化,消费行为更趋多元。本文基于《2016中国入境旅游发展年度报告》节选内容,系统梳理2015—2016年入境旅游的规模变化、客源分布、消费特征与目的地偏好,分析当前面临的挑战,并提出促进入境旅游高质量发展的政策建议。
一、引言
入境旅游是衡量一个国家旅游国际竞争力的重要指标,也是展示国家形象、促进文化交流与经济增长的重要渠道。2016年,在全球经济复苏乏力、国际旅游市场竞争加剧的背景下,中国入境旅游市场保持平稳发展,部分细分市场实现较快增长。本报告节选旨在呈现入境旅游发展的核心数据与结构性变化,为行业决策提供参考。
二、入境旅游市场规模与增长趋势
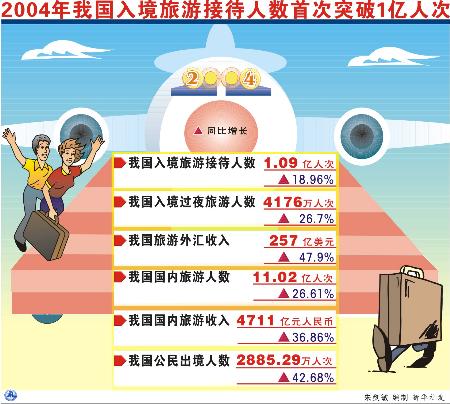
2015年,中国接待入境游客总量为1.34亿人次,同比增长4.1%;其中入境过夜游客5689万人次,同比增长2.3%;入境旅游外汇收入1136.5亿美元,同比增长7.8%。2016年上半年,入境旅游市场延续增长态势,接待入境游客同比增长3.8%,过夜游客增长2.5%,外汇收入增长5.2%。整体来看,入境旅游已逐步走出低速徘徊期,进入温和复苏通道。
三、客源市场结构分析
(一)港澳台市场:基础市场保持稳定
港澳台地区始终是中国入境旅游的基础客源市场。2015年,香港同胞入境人数为7945万人次,澳门同胞为2288万人次,台湾同胞为550万人次,合计占入境总量的八成以上。受汇率波动、周边目的地竞争及客源自身结构变化影响,港澳市场增速放缓,但消费结构逐步向休闲度假和深度体验转型。
(二)外国客源市场:亚洲主体地位稳固,欧美市场分化
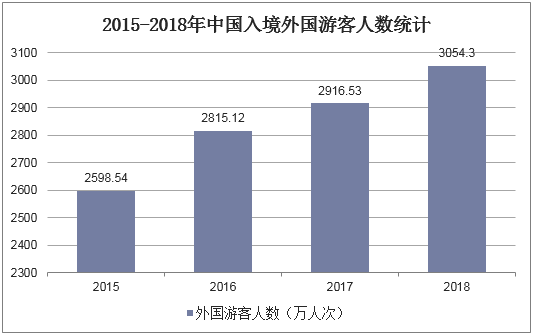
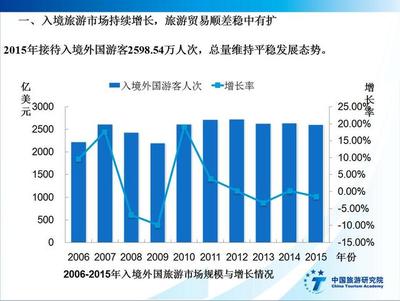
2015年,外国入境游客为2598万人次,同比增长4.5%。亚洲市场占比超过六成,韩国、日本、越南、俄罗斯为主要客源国。韩国继续保持第一大外国客源国地位,2015年赴华游客达444万人次;日本市场受地缘政治和汇率因素影响,同比小幅下降;东南亚市场增长较快,越南、泰国、菲律宾等国赴华人数增幅明显。欧美市场中,美国赴华游客微增1.2%,德国、法国等欧洲国家受经济低迷影响增长乏力,但中东欧市场呈现潜力。
四、入境游客消费行为特征
(一)消费水平稳步提升
2015年,入境过夜游客人均天花费为208.5美元,同比增长3.0%;人均旅游花费为1280美元。其中,外国游客人均花费最高,达1450美元;港澳台游客以短途、多次往返为主,人均花费相对较低。购物消费在旅游支出中占比最高,达35%,其次为长途交通和住宿。
(二)消费偏好趋向体验化与个性化
入境游客对文化体验、美食旅游、民俗节庆等深度旅游产品需求上升。自由行和半自由行比例提高,团队游占比下降至不足三成。在线预订平台使用率显著提升,移动支付、智能导览等服务成为新关注点。目的地选择上,北京、上海、西安、桂林、杭州等传统热点城市保持吸引力,成都、重庆、昆明、张家界等西部和特色城市入境游客增幅较高。
五、发展瓶颈与挑战
一是国际市场竞争加剧。周边国家纷纷放宽签证政策、加大海外推广力度,分流部分客源。二是入境旅游公共服务尚不完善。部分景区和城市的外语标识、咨询服务体系、支付便利性等仍有短板。三是旅游产品供给结构性矛盾突出。面向入境游客的高品质文化体验产品、休闲度假产品供给不足,产品同质化现象较明显。四是海外推广营销精准度有待提升。海外营销渠道相对单一,数字化营销能力与国际旅游目的地存在差距。
六、政策建议
(一)优化签证与通关便利化政策
在确保安全的前提下,进一步扩大过境免签、区域性免签政策覆盖面,简化团签手续,提升口岸通关效率,增强入境旅游便利度。
(二)丰富高品质入境旅游产品供给
围绕文化、生态、康养、研学等主题,开发一批具有国际吸引力的深度旅游线路;推动传统景区提质升级,完善多语种服务、国际支付、智慧导览等配套功能。
(三)加大海外精准营销力度
整合驻外机构和旅游企业资源,加强社交媒体、搜索引擎及国际旅游平台的数字化营销;针对不同客源市场制定差异化推广策略,提升“美丽中国”品牌影响力。
(四)完善入境旅游公共服务体系
推动重点旅游城市和景区外语标识标准化、咨询服务体系规范化,提升涉外酒店和旅行社服务能力,营造友好便捷的入境旅游环境。
七、
2016年,中国入境旅游市场正处于承前启后的关键阶段,规模稳步回升、结构持续调整、需求不断升级。应坚持问题导向与市场导向相结合,补齐公共服务短板,丰富优质产品供给,强化国际营销能力,推动入境旅游从数量增长向质量提升转变,为旅游业高质量发展和中外人文交流注入新动力。
如若转载,请注明出处:http://www.04393331234.com/product/58.html
更新时间:2026-11-21 02:28:33